
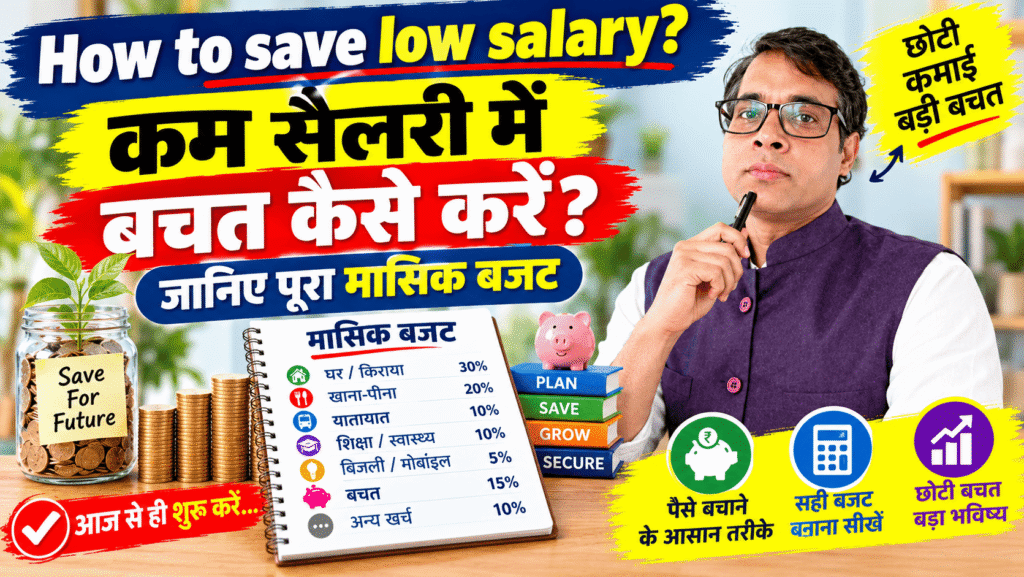
How to save low salary ? : आज के समय में महँगाई लगातार बढ़ रही है। घर का किराया, राशन, बिजली, यात्रा और दूसरी आवश्यकताओं को पूरा करने के बाद कम आमदनी वाले लोगों के लिए बचत करना चुनौतीपूर्ण हो जाता है। ऐसे में यदि किसी व्यक्ति की मासिक सैलरी केवल ₹10,000 है, तो उसके मन में अक्सर सवाल उठता है—क्या इतनी कम आमदनी (low salary )में भी पैसे बचाए जा सकते हैं? इसका उत्तर है—हाँ, यदि खर्चों की सही योजना बनाई जाए और नियमित रूप से बचत की आदत अपनाई जाए, तो सीमित आमदनी में भी कुछ धन सुरक्षित रखा जा सकता है।
इस लेख में हम जानेंगे कि कम सैलरीमें (low salary ) मासिक बजट कैसे बनाएँ, कितनी बचत करें और आर्थिक स्थिति को बेहतर बनाने के लिए कौन-से उपाय अपनाएँ।
कम सैलरी (low salary ) का मासिक बजट कैसे बनाएँ?
सबसे पहले अपनी आय और जरूरी खर्चों का हिसाब तैयार करें। बजट ऐसा होना चाहिए, जो आपकी वास्तविक परिस्थितियों के अनुसार हो।
उदाहरण के लिए, यदि आप परिवार के साथ रहते हैं और किराया नहीं देते, तो आपकी बचत की संभावना अधिक हो सकती है। लेकिन यदि आपको किराया, भोजन और यात्रा का पूरा खर्च स्वयं उठाना पड़ता है, तो बचत की राशि कम हो सकती है।
यहाँ ₹10,000 की मासिक सैलरी के लिए एक उदाहरण दिया गया है।
| खर्च का विवरण | मासिक राशि |
| राशन एवं भोजन | ₹3,000 |
| घर का किराया या घरेलू योगदान | ₹2,000 |
| यात्रा एवं परिवहन | ₹800 |
| मोबाइल रिचार्ज | ₹250 |
| बिजली एवं अन्य बिल | ₹450 |
| स्वास्थ्य एवं व्यक्तिगत जरूरतें | ₹700 |
| आपातकालीन खर्च के लिए राशि | ₹800 |
| नियमित बचत | ₹1,000 |
| अन्य आवश्यक खर्च | ₹1,000 |
| कुल | ₹10,000 |
यह केवल एक उदाहरण है। यदि आपके वास्तविक आवश्यक खर्च इससे अधिक हैं, तो पहले भोजन, आवास, स्वास्थ्य और काम पर आने-जाने जैसी जरूरतों को प्राथमिकता दें। बचत की राशि अपनी क्षमता के अनुसार तय करें।
सैलरी मिलते ही बचत अलग रखें
अधिकतर लोग सोचते हैं कि महीने के अंत में जो पैसा बचेगा, उसे बचा लेंगे। लेकिन रोजमर्रा के खर्चों के कारण अक्सर कुछ भी नहीं बचता।
इसलिए सैलरी मिलते ही अपनी क्षमता के अनुसार कुछ राशि अलग रखने का प्रयास करें। यदि ₹1,000 बचाना संभव नहीं है, तो ₹200 या ₹500 से शुरुआत करें।
याद रखें, छोटी बचत भी नियमित रूप से की जाए, तो समय के साथ उपयोगी राशि बन सकती है।
अनावश्यक खर्चों पर नियंत्रण रखें
कम सैलरी में बचत करने का सबसे व्यावहारिक तरीका है अनावश्यक खर्चों को पहचानना।
- जरूरत के बिना ऑनलाइन खरीदारी न करें।
- बाजार जाने से पहले आवश्यक सामान की सूची बनाएँ।
- मोबाइल और इंटरनेट के लिए उपयुक्त प्लान चुनें।
- बार-बार बाहर खाने के बजाय घर का भोजन प्राथमिकता दें।
- उपयोग न होने वाली सदस्यताओं को बंद करें।
- छूट के लालच में अनावश्यक सामान न खरीदें।
हालाँकि, बचत के लिए जरूरी भोजन, दवाइयों या अन्य बुनियादी आवश्यकताओं में कटौती नहीं करनी चाहिए।
हर महीने छोटी बचत का लक्ष्य बनाएँ
यदि आप हर महीने ₹500 बचाते हैं, तो एक वर्ष में ₹6,000 जमा होंगे। इसी तरह ₹1,000 प्रतिमाह बचाने पर एक वर्ष में ₹12,000 जमा हो सकते हैं।
| मासिक बचत | एक वर्ष में जमा राशि |
| ₹200 | ₹2,400 |
| ₹500 | ₹6,000 |
| ₹800 | ₹9,600 |
| ₹1,000 | ₹12,000 |
ये गणनाएँ बिना ब्याज या निवेश से मिलने वाले लाभ के हैं। वास्तविक बचत आपकी नियमित जमा राशि पर निर्भर करेगी।
आपातकालीन निधि तैयार करें
कभी भी अचानक बीमारी, नौकरी में कठिनाई या घर की किसी जरूरी मरम्मत के कारण अतिरिक्त खर्च सामने आ सकता है। ऐसी परिस्थितियों के लिए थोड़ी-थोड़ी राशि अलग जमा करना उपयोगी होता है।
शुरुआत में ₹1,000 की आपातकालीन निधि बनाने का लक्ष्य रखें। इसके बाद धीरे-धीरे इसे बढ़ाएँ। इसे सुरक्षित और आसानी से उपलब्ध स्थान पर रखें।
कर्ज लेने से पहले सोचें
कम आमदनी में अनावश्यक कर्ज आर्थिक दबाव बढ़ा सकता है। किसी वस्तु को केवल दिखावे के लिए उधार लेकर खरीदने से बचें।
यदि पहले से ऋण है, तो उसकी किस्त और ब्याज को बजट में शामिल करें। नया ऋण लेने से पहले उसकी कुल लागत और भुगतान करने की क्षमता समझें।
बचत के साथ आमदनी बढ़ाने का प्रयास करें
यदि आवश्यक खर्चों के बाद बचत के लिए बहुत कम पैसा बचता है, तो केवल खर्च कम करना पर्याप्त नहीं हो सकता। ऐसी स्थिति में अपनी योग्यता और समय के अनुसार अतिरिक्त आय के अवसर तलाशें।
उदाहरण के लिए, ट्यूशन पढ़ाना, सिलाई का काम, कंप्यूटर संबंधी सेवाएँ या अपनी विशेषज्ञता के अनुरूप अंशकालिक काम अतिरिक्त आमदनी का माध्यम बन सकते हैं। किसी भी काम को शुरू करने से पहले उसकी लागत और संभावित आय का आकलन करें।
कम सैलरीमें बचत करने के लिए जरूरी बातें
- हर खर्च का हिसाब रखें।
- महीने की शुरुआत में बजट बनाएँ।
- बचत का छोटा लेकिन वास्तविक लक्ष्य तय करें।
- अचानक होने वाले खर्चों के लिए तैयारी रखें।
- अपनी आर्थिक स्थिति के अनुसार बजट में बदलाव करें।
- अधिक लाभ के लालच में अनजान योजनाओं में पैसा न लगाएँ।
अक्सर पूछे जाने वाले प्रश्न (FAQs)
प्रश्न 1: क्या कम सैलरीमें बचत संभव है?
उत्तर: हाँ, यदि जरूरी खर्चों के बाद कुछ राशि बचती है, तो अपनी क्षमता के अनुसार नियमित बचत की जा सकती है। वास्तविक बचत किराया, परिवार की जिम्मेदारियों और अन्य खर्चों पर निर्भर करेगी।
प्रश्न 2: कम सैलरीमें महीने में कितना बचाना चाहिए?
उत्तर: इसकी कोई निश्चित राशि नहीं है। यदि संभव हो, तो ₹500 से ₹1,000 तक बचत का लक्ष्य रखा जा सकता है। लेकिन जरूरी खर्च पूरे करने के बाद ही बचत की राशि तय करें।
प्रश्न 3: ₹500 महीने बचाने पर एक साल में कितने पैसे होंगे?
उत्तर: यदि आप हर महीने ₹500 बचाते हैं, तो एक साल में ₹6,000 जमा होंगे। इसमें ब्याज या निवेश से मिलने वाला लाभ शामिल नहीं है।
प्रश्न 4: कम सैलरी में सबसे पहले किस चीज के लिए बचत करें?
उत्तर: शुरुआत में छोटी आपातकालीन निधि बनाना उपयोगी हो सकता है। इससे अचानक आने वाले जरूरी खर्चों को संभालने में मदद मिलती है।
निष्कर्ष
कम सैलरीमें बचत करना आसान नहीं है, लेकिन सही बजट, खर्चों पर नियंत्रण और नियमित बचत से शुरुआत की जा सकती है। अपनी आर्थिक स्थिति के अनुसार छोटे लक्ष्य बनाएँ और धीरे-धीरे उन्हें बढ़ाने का प्रयास करें।
याद रखें—बचत की शुरुआत बड़ी रकम से नहीं, बल्कि अपनी आमदनी का समझदारी से उपयोग करने की आदत से होती है।
इसे भी पढ़े
- Save Money | पैसे बचाने के 20 तरीके: कम कमाई में भी बचत कैसे करें?
- Policybazaar क्या है? कौन-कौन सी Insurance Policies मिलती हैं? जानिए पूरी जानकारी